

Monthly Budget & Expense App
Amit Mohan
- 0.0
- 0.00 beoordelingen
- 500.00K
- Downloads
- Free
- Prijs
Screenshots
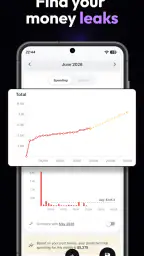
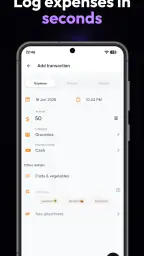
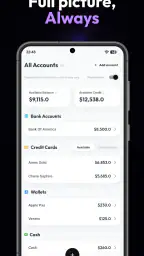
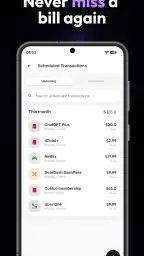
Monthly Budget & Expense App Voor- en nadelen
Voordelen
- Overzichtelijke maandweergave maakt uitgaven snel inzichtelijk.
- Vaste lasten en variabele kosten zijn eenvoudig te onderscheiden.
- Handig voor gebruikers die lokaal hun budget willen bijhouden.
- Helpt om terugkerende uitgaven tijdig te signaleren.
- Geschikt voor zowel eenvoudige als gedetailleerde budgetplanning.
Nadelen
- Veel functies vereisen mogelijk handmatige invoer van transacties.
- Geen garantie op automatische synchronisatie met elke bank.
- Een uitgebreide administratie kan aanvankelijk tijdrovend zijn.
- Minder geschikt voor gezamenlijk budgetbeheer met meerdere gebruikers.
- Gegevensverlies kan optreden zonder regelmatige back-up of export.
 Analyse door All-app
Wie zijn geld vooral overzichtelijk wil houden zonder van budgetteren een tweede baan te maken, komt al snel uit bij een eenvoudige uitgavenapp. Monthly Budget & Expense App richt zich precies op dat gebruik: maandelijkse uitgaven noteren, budgetten plannen en je financiële gewoonten zichtbaar maken. Ik vind de app vooral interessant voor mensen die niet op zoek zijn naar een compleet boekhoudpakket, maar wel willen stoppen met gokken waar hun salaris iedere maand blijft.
De app is gratis te downloaden en valt in de categorie financiële hulpmiddelen. Amit Mohan is de ontwikkelaar. Met meer dan 500 duizend installaties heeft de app inmiddels een behoorlijk publiek gevonden, terwijl de leeftijdsclassificatie PEGI 3 duidelijk maakt dat de inhoud geschikt is voor een breed publiek. De huidige versie is 3.21.7 en werkt vanaf Android 8.0. Dat maakt hem ook bruikbaar op veel oudere telefoons, zolang ze niet op een nog vroegere Android-versie draaien.
Voor wie werkt deze maandelijkse aanpak het best?
Mijn eerste keuzecriterium bij een budgetapp is niet hoeveel knoppen erin zitten, maar hoeveel moeite het kost om hem vol te houden. Een systeem dat op papier uitgebreid is maar na drie dagen vergeten wordt, helpt niemand. Deze app kiest een veel directere route: je registreert wat je uitgeeft en gebruikt die informatie om je maand te plannen. Dat klinkt eenvoudig, maar juist die beperking kan een voordeel zijn.
Ik zou hem aanraden aan iemand die voor het eerst een budget probeert te maken, aan studenten die hun vaste maandbedrag moeten verdelen en aan huishoudens die vooral grip willen krijgen op dagelijkse aankopen. Ook wanneer je tijdelijk wilt sparen voor een doel, kan een maandelijkse indeling helpen om niet al het beschikbare geld in de eerste helft van de maand uit te geven.
Een realistisch voorbeeld: stel dat ik aan het begin van de maand mijn vaste lasten, boodschappen, vervoer en vrije tijd apart bekijk. Na een paar dagen noteer ik een lunch buiten de deur, een kleine online aankoop en een rit waarvoor ik normaal gesproken geen budget had gepland. Los van elkaar lijken die bedragen onbelangrijk. In een maandoverzicht zie ik echter sneller dat juist deze losse uitgaven mijn ruimte voor de laatste week verkleinen. Dat inzicht is waardevoller dan een ingewikkeld rapport dat ik nooit open.
De belangrijkste vraag is daarom: wil je vooral handmatig bewust worden van je uitgaven, of verwacht je dat een app je financiële administratie grotendeels automatisch overneemt? Voor het eerste doel past Monthly Budget & Expense App goed. Voor het tweede zou ik eerst naar een ander soort financiële oplossing kijken.
Wat ik prettig vind aan handmatig bijhouden
Handmatig invoeren voelt in het begin misschien als extra werk, maar het heeft één sterk effect: iedere aankoop krijgt even aandacht. Wanneer je alleen achteraf naar een automatisch gevuld overzicht kijkt, zie je wel waar het geld heen ging, maar sta je minder stil bij het moment waarop je de keuze maakte. Door een bedrag zelf vast te leggen, merk ik sneller welke uitgaven terugkomen en welke eigenlijk niet in mijn plan passen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Mijn advies is om niet te wachten tot het einde van de dag. Een korte registratie direct na een aankoop maakt het overzicht betrouwbaarder en voorkomt dat kleine betalingen in het geheugen verdwijnen. Vooral contante uitgaven en kleine tussendoortjes worden anders gemakkelijk vergeten. De app is op zijn best wanneer je er een vaste gewoonte van maakt, niet wanneer je hem alleen opent nadat je saldo tegenvalt.
Een tweede nuttige werkwijze is om aan het begin van de maand eerst de noodzakelijke uitgaven te reserveren en pas daarna ruimte te maken voor flexibele categorieën. Zo voorkom je dat een royaal budget voor ontspanning per ongeluk ten koste gaat van boodschappen of vervoer. De toepassing wordt daarmee niet alleen een notitieboekje, maar een eenvoudige controle vóórdat je geld uitgeeft.
Waar de app overtuigt in dagelijks gebruik
De grootste kracht zit voor mij in de lage drempel. Je hoeft geen financiële kennis te hebben om te begrijpen wat de bedoeling is: uitgaven volgen, maandgrenzen bewaken en terugkijken op je gedrag. Dat maakt hem geschikter voor een eerste budgetpoging dan apps die meteen met uitgebreide dashboards, ingewikkelde financiële termen of meerdere rekeningtypen beginnen.
De maandfocus is bovendien praktisch voor mensen met een regelmatig inkomen. Aan het begin van een nieuwe maand kun je opnieuw bepalen wat haalbaar is, terwijl je vorige keuzes gebruikt als aanwijzing voor een realistischer plan. Dat is belangrijk: een budget hoort niet alleen te zeggen wat je zou moeten uitgeven, maar ook laten zien waar je eerdere plan te optimistisch was.
Ik zie ook waarde voor iemand die tijdelijk meer controle nodig heeft. Denk aan een verhuizing, een periode met hogere energiekosten of een geplande aankoop. Je hoeft dan niet meteen een permanent systeem op te zetten. Een paar maanden nauwkeuriger registreren kan al duidelijk maken welke uitgaven vaststaan en waar je tijdelijk kunt bijsturen.
De app is gratis, maar er zijn wel aankopen binnen de app die via Play worden gefactureerd, met bedragen van € 3,09 tot € 79,99. Dat betekent dat ik vóór een aankoop goed zou kijken welke extra mogelijkheid ik precies nodig heb en of de gratis basis al voldoende is. Voor iemand die alleen een eenvoudig maandbudget wil bijhouden, is het verstandig eerst langere tijd met de kosteloze versie te werken voordat je beslist om te betalen.
De minder opvallende trade-off: discipline blijft bij jou
Een eenvoudige budgetapp kan overzicht geven, maar hij kan geen ontbrekende invoer herstellen. Als ik een week lang niets noteer, wordt mijn beeld van die week niet vanzelf compleet. Dat is geen fout die je met een mooiere grafiek oplost; het is een gevolg van de gekozen werkwijze. Wie snel afhaakt bij handmatige administratie, zal deze app waarschijnlijk minder lang gebruiken dan gehoopt.
Daarom zou ik een vast controlemoment instellen, bijvoorbeeld na het boodschappen doen of voordat ik ga slapen. Nog beter is om niet alleen bedragen te noteren, maar ook kort te controleren of de categorie logisch is. Een verkeerde indeling kan een budget net zo misleidend maken als een vergeten aankoop. Juist bij kleine bedragen is die controle nuttig, omdat ze zich ongemerkt kunnen opstapelen.
Een andere beperking is dat maandbudgetten niet voor iedereen de juiste financiële eenheid zijn. Wie onregelmatig wordt betaald, wisselende opdrachten heeft of veel zakelijke en persoonlijke uitgaven door elkaar gebruikt, heeft mogelijk meer nodig dan een eenvoudige maandplanning. In zo’n situatie zou ik de app hooguit als persoonlijk overzicht gebruiken en niet als volledige administratie.
Wanneer een alternatief beter past
De gebruikelijke alternatieven vallen grofweg in drie groepen. De eerste groep bestaat uit een spreadsheet of een eenvoudig notitieboek. Die optie geeft maximale vrijheid: je bepaalt zelf de kolommen, categorieën en berekeningen. Daar staat tegenover dat je alles zelf moet bouwen en onderhouden. Voor iemand die graag met tabellen werkt, kan dat flexibeler zijn dan deze app. Voor iemand die juist snel wil beginnen, voelt een spreadsheet vaak als onnodige voorbereiding.
De tweede groep bestaat uit bankapps en financiële diensten die transacties automatisch verzamelen. Die zijn aantrekkelijk wanneer ik meerdere rekeningen of kaarten gebruik en geen zin heb om elke betaling afzonderlijk in te voeren. Het nadeel is dat automatische gegevens niet altijd meteen de betekenis van een aankoop begrijpen. Een betaling kan in een verkeerde categorie belanden, terwijl een handmatige app mij dwingt om zelf te beslissen waar die uitgave thuishoort.
De derde groep zijn uitgebreide budget- en boekhoudapps. Die kunnen beter passen bij mensen die meerdere inkomstenstromen, gedeelde financiën, terugkerende verplichtingen of gedetailleerde rapporten willen beheren. Hun kracht is diepgang, maar die diepgang kan ook de reden zijn dat iemand het systeem niet volhoudt. Ik zou dus niet automatisch aannemen dat meer mogelijkheden een betere keuze betekenen.
Voor een gezin dat samen één financieel beeld nodig heeft, moet je extra kritisch kijken naar de manier waarop je gegevens deelt en bijwerkt. Een individuele maandapp is niet vanzelf een goede oplossing voor gezamenlijk beheer. Als beide partners afzonderlijk uitgaven noteren zonder vaste afspraken, ontstaat er juist extra werk en kunnen bedragen dubbel of helemaal niet worden meegenomen.
Ook voor beleggen, schuldenafbouw of belastingadministratie zou ik niet uitsluitend op deze toepassing vertrouwen. Een maandbudget kan helpen om ruimte te vinden, maar het vervangt geen specialistisch overzicht wanneer je financiële situatie ingewikkelder wordt. Dat onderscheid is belangrijk: de app is bedoeld om dagelijkse en maandelijkse uitgaven begrijpelijk te maken, niet om ieder financieel vraagstuk op te lossen.
Hoeveel moeite kost overstappen?
De overstap naar deze app is waarschijnlijk het eenvoudigst wanneer je vanaf een nieuwe maand begint. Ik zou niet proberen om meteen maanden aan oude transacties perfect terug te bouwen. Start liever met je actuele vaste lasten en noteer vanaf dat moment nieuwe uitgaven. Na de eerste maand kun je bepalen of je oude informatie nog nodig hebt of dat een vers overzicht voldoende is.
Wie al een spreadsheet gebruikt, kan het beste eerst de bestaande categorieën bekijken. Neem niet automatisch iedere oude kolom over. Een te fijnmazige indeling maakt invoeren traag, terwijl een te brede categorie geen bruikbaar inzicht oplevert. Ik zou beginnen met enkele herkenbare groepen en pas uitbreiden wanneer een terugkerend probleem zichtbaar wordt.
De overstap vanaf een bankapp vraagt een andere aanpassing. Je ruilt gemak van automatische registratie in voor meer bewuste invoer. Dat is alleen een nadeel als je die handeling vervelend vindt. Als je juist wilt begrijpen waarom je budget ontspoort, kan de extra stap nuttig zijn. Je krijgt dan niet alleen een overzicht achteraf, maar ook een moment om je aankoop aan je eigen plan te toetsen.
Op een ouder Android-toestel is de minimale systeemvereiste Android 8.0. Dat is prettig voor mensen die geen recente smartphone hebben, al blijft het verstandig om vooraf te controleren welke Android-versie op je toestel staat. De ontwikkelaar houdt de app bij met versie 3.21.7, wat erop wijst dat het product niet is blijven steken in zijn oorspronkelijke vorm. Ik zou na installatie wel rustig controleren of de bediening op mijn eigen scherm comfortabel aanvoelt voordat ik al mijn maandgegevens invoer.
Mijn oordeel voor verschillende soorten gebruikers
Voor beginners is dit een sterke kandidaat omdat de kern makkelijk te begrijpen is. Je hoeft niet eerst een financiële methode te leren voordat je kunt starten. Mijn tip is om de eerste maand niet te streng te begroten. Gebruik die maand vooral om echte patronen te ontdekken. Een te ambitieus plan voelt snel als falen, terwijl een realistisch plan laat zien waar kleine aanpassingen haalbaar zijn.
Voor studenten en jonge werkenden is de maandindeling bijzonder bruikbaar wanneer inkomsten redelijk voorspelbaar zijn. De app kan helpen om huur, vervoer, eten en vrije tijd niet als één groot bedrag te behandelen. Wie echter vaak wisselende inkomsten heeft, zal meer voordeel halen uit een systeem dat ook per week of per betaalmoment kan plannen.
Voor ervaren budgetteerders hangt de keuze af van wat je al gebruikt. Als je alleen een snel maandoverzicht nodig hebt, kan de eenvoud juist verfrissend zijn. Als je gewend bent aan uitgebreide rapportages, automatische koppelingen of gezamenlijke rekeningen, kan deze toepassing te beperkt aanvoelen. In dat geval zou ik niet overstappen alleen omdat een eenvoudiger scherm aantrekkelijk lijkt.
Voor mensen die hun uitgaven liever volledig automatisch laten volgen, is dit waarschijnlijk niet mijn eerste aanbeveling. De app vraagt actieve betrokkenheid. Dat is tegelijk de zwakte en de reden waarom hij voor andere gebruikers beter werkt dan automatische alternatieven. Je moet dus eerlijk zijn over je eigen gewoonte: wil je dagelijks kort iets vastleggen, of weet je nu al dat je dat na een paar dagen vergeet?
Wat ik vóór de eerste maand zou instellen
Ik zou beginnen met een korte inventarisatie van vaste verplichtingen en variabele uitgaven. Daarna zou ik een klein bedrag vrijhouden voor onverwachte zaken in plaats van iedere euro vooraf toe te wijzen. Een budget zonder ademruimte ziet er netjes uit, maar breekt bij de eerste kleine verrassing. De app helpt je dan vooral om te zien hoe snel die ruimte verdwijnt.
Vervolgens zou ik één week extra letten op uitgaven die normaal gesproken geen duidelijke categorie hebben. Dat zijn vaak de posten die in een budget blijven rondzwerven. Door ze consequent op dezelfde plek te zetten, wordt het maandoverzicht bruikbaarder en kun je aan het einde van de maand beter beslissen wat je wilt veranderen.
Mijn laatste praktische tip is om het maandbudget niet dagelijks obsessief te controleren. Een korte blik na een paar dagen en een uitgebreider moment halverwege de maand is vaak genoeg. Te veel controle maakt budgetteren vermoeiend; te weinig controle maakt het nutteloos. De waarde zit in een ritme dat je maandenlang kunt volhouden.
Eindadvies: eenvoudig kiezen is hier een bewuste keuze
Na mijn beoordeling zie ik Monthly Budget & Expense App als een nuchtere keuze voor wie maandelijkse uitgaven zelf wil vastleggen en met een overzichtelijk budget wil werken. De beste reden om deze app te kiezen is niet het aantal mogelijkheden, maar de kans dat je hem daadwerkelijk blijft gebruiken. De gratis instap verlaagt de drempel, de PEGI 3-classificatie maakt hem breed toegankelijk en ondersteuning vanaf Android 8.0 helpt gebruikers met oudere toestellen.
Ik zou hem vooral aanbevelen aan iemand die vandaag wil beginnen met meer financiële aandacht, zonder eerst een uitgebreid systeem te bouwen. Begin klein, voer aankopen regelmatig in en gebruik de eerste maand om je eigen gedrag te leren kennen. Kijk daarna pas of betaalde opties nodig zijn; de beschikbare aankopen via Play lopen van € 3,09 tot € 79,99, dus een bewuste keuze is belangrijk.
Mijn advies verandert wanneer je automatische bankgegevens, gedeelde huishoudfinanciën, zakelijke administratie of diepgaande rapportages nodig hebt. Dan is een bankgerichte of uitgebreidere budgetoplossing waarschijnlijk geschikter. Maar voor persoonlijk maandbeheer blijft dit een praktische middenweg: eenvoudiger dan een volledige financiële suite, bewuster dan alleen achteraf je banksaldo bekijken en concreet genoeg om dagelijkse gewoonten zichtbaar te maken.
Veelgestelde vragen
Wat is Monthly Budget & Expense App en waarvoor kan ik deze gebruiken?
Monthly Budget & Expense App is ontworpen om je maandelijkse inkomsten, vaste lasten en dagelijkse uitgaven overzichtelijk bij te houden. Je kunt categorieën aanmaken, budgetlimieten instellen en controleren waar je geld naartoe gaat. De app is vooral handig voor gebruikers die meer grip willen krijgen op hun financiën, zonder ingewikkelde boekhoudkundige kennis nodig te hebben.
Kan ik met de app een persoonlijk maandbudget instellen?
Ja, je kunt doorgaans een maandbudget samenstellen op basis van je inkomsten en verwachte uitgaven. Door bedragen toe te wijzen aan categorieën zoals boodschappen, vervoer, huur en entertainment, krijg je sneller inzicht in je financiële ruimte. Wanneer je een categorie nadert of overschrijdt, kun je de app gebruiken om je uitgavenpatroon tijdig bij te sturen.
Hoe voeg ik inkomsten en uitgaven toe in Monthly Budget & Expense App?
Het registreren van een transactie verloopt meestal eenvoudig: je kiest of het om een inkomen of uitgave gaat, vult het bedrag in en selecteert vervolgens een categorie. Je kunt vaak ook een datum, omschrijving en terugkerende betaling toevoegen. Voor een betrouwbaar overzicht is het belangrijk om transacties consequent en zo snel mogelijk na aankoop te registreren.
Zijn mijn financiële gegevens veilig in de app?
Voordat je de app gebruikt, is het verstandig om het privacybeleid en de gevraagde toestemmingen te controleren. Financiële gegevens kunnen gevoelig zijn, ook wanneer je geen bankrekening koppelt. Gebruik indien beschikbaar een pincode, biometrische vergrendeling of apparaatbeveiliging. Controleer daarnaast of gegevens lokaal worden opgeslagen of met een online account worden gesynchroniseerd.
Is Monthly Budget & Expense App gratis te gebruiken?
De basisfuncties van Monthly Budget & Expense App kunnen gratis beschikbaar zijn, maar sommige versies bieden extra functies via advertenties, een abonnement of een eenmalige aankoop. Denk bijvoorbeeld aan uitgebreide rapporten, synchronisatie, onbeperkte categorieën of het verwijderen van advertenties. Controleer de actuele informatie in de Google Play Store of App Store voordat je downloadt.


